老後にむけた貯蓄は、いつから始めるべき?30・40・50歳からのシミュレーション!
 ad_i2p
「老後2,000万円問題」という言葉が広く知られていますが、実はこの数字、最新の家計調査ベースで見直すと「1,000万円」程度まで縮小しているという指摘もあります。
今回は、この最新の目安「60歳までに1,000万円」を、iDeCo(会社員区分)+新NISAの分散投資でどう作るかを、実際に数字でシミュレーションしてみました。
そもそも「1,000万円」の根拠は?
2019年に話題になった「老後2,000万円問題」は、金融庁の報告書がもとになっています。当時のモデル世帯(高齢夫婦無職・持ち家・厚生年金+国民年金)では、毎月の家計赤字が約5.5万円とされ、これが30年続くと約2,000万円の取り崩しが必要という試算でした。
しかし総務省の家計調査(2024年)では、同じようなモデル世帯の赤字幅は月3万円程度まで縮小しています。これを30年で計算し直すと、不足額はおよそ1,080万円。つまり「2,000万円」はあくまで一時点・一世帯モデルでの試算値であり、家計状況の変化とともに数字自体も変わるものです。今回はこの最新の目安に合わせて、目標額を「1,000万円」としてシミュレーションしました。
シミュレーションの考え方(概要)
今回のシミュレーションは、以下の3つのスタート年齢について、60歳時点で1,000万円に到達するために必要な毎月の積立額を計算したものです。
前提条件の早見表
| 項目 | 内容 |
|---|---|
| 目標額 | 60歳時点で1,000万円 |
| 投資手段 | iDeCo(会社員・企業年金なし区分/満額23,000円/月)+新NISA |
| 投資対象 | 投資信託(S&P500・オルカン・日経インデックス)、国内個別株、米国個別株、REIT、金の7資産に分散 |
| 分配・配当 | すべて再投資と仮定 |
| 想定利回り | 資産の加重平均で年率5.9%(暴落込みの長期平均) |
| 暴落の織り込み | 10年に1度、大きめの下落(コロナ・リーマン級)を想定 |
iDeCo+NISAでの分散投資の内訳
今回のポートフォリオは、次のような配分と、資産ごとに異なる「平均的な年率成長」「暴落時の下落率」を仮定しています。数字は過去40〜50年程度の実績を参考にした、あくまで説明用の仮定値です。
| 資産 | 配分比率 | 想定年率(CAGR) | 暴落年の下落率 |
|---|---|---|---|
| S&P500インデックス | 20% | 7.0% | -35% |
| オルカン(全世界株式) | 20% | 6.0% | -32% |
| 日経225/TOPIXインデックス | 10% | 4.0% | -30% |
| 国内個別株 | 10% | 4.5% | -35% |
| 米国個別株 | 15% | 7.5% | -35% |
| REIT(分配再投資) | 15% | 5.5% | -30% |
| 金(ゴールド) | 10% | 5.0% | +5%(有事の金) |
暴落をどう織り込んだか
過去を振り返ると、リーマンショック、コロナショックなど、ざっくり10年に1度は市場が大きく下落する局面がありました。そこで今回は「10年のうち9年は好調な通常成長、最後の1年に大きな暴落が来る」というサイクルを設定。このサイクル全体の複利成長率が、資産ごとの長期平均リターンとちょうど一致するように、通常年の利回りを逆算しています。
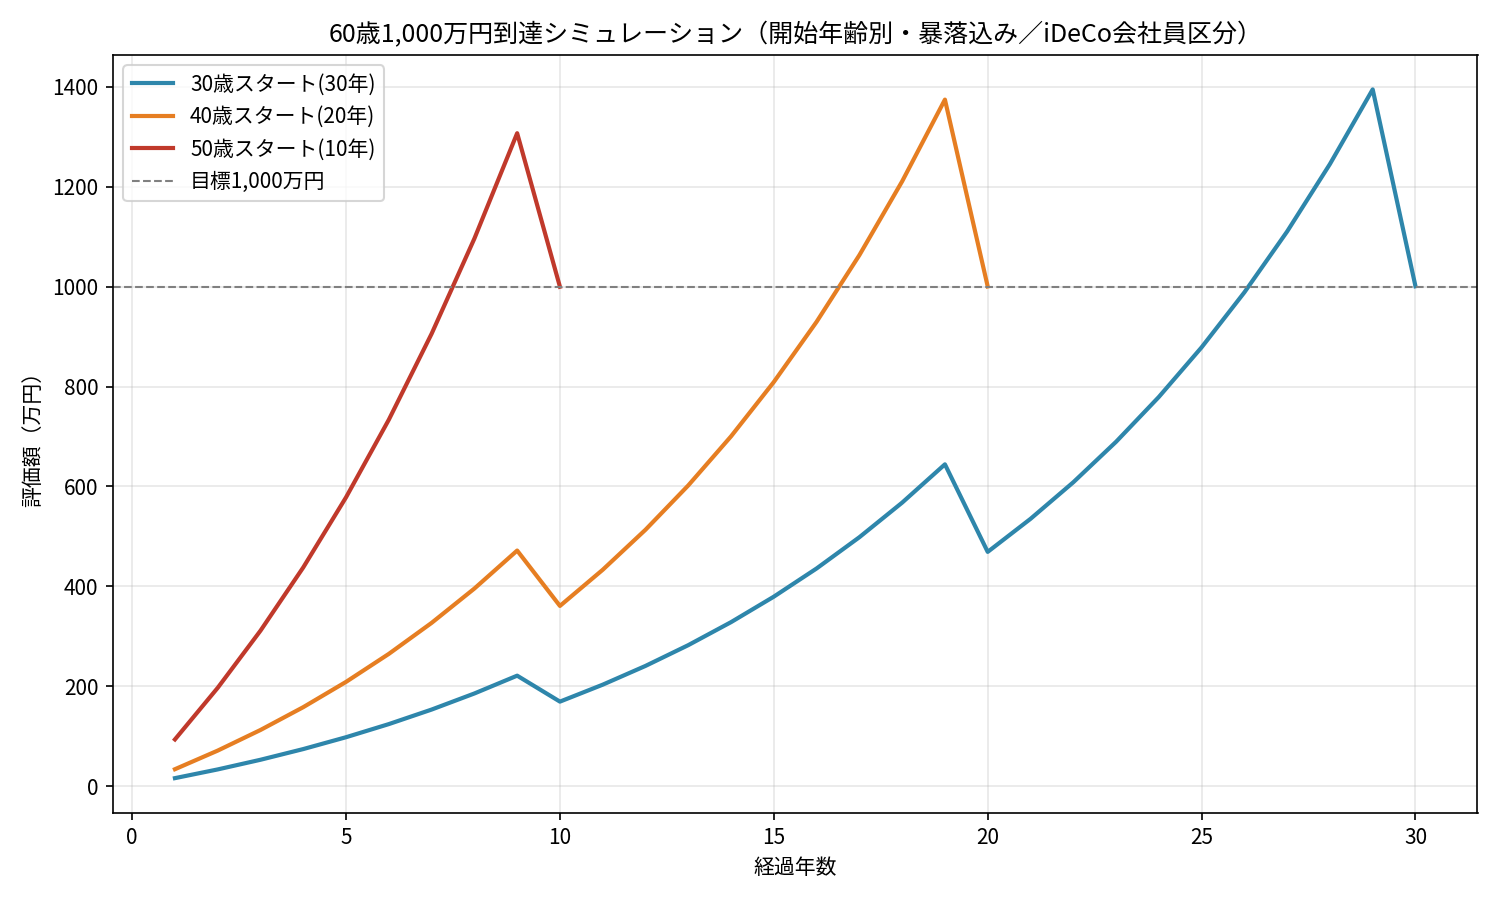
この方法だと、たとえば50歳から10年間だけ積み立てるケースでは、ちょうど積立期間の最終年(59〜60歳)に暴落がぶつかるという、かなり厳しめのシナリオになります。期間が短い人ほど、暴落のタイミング次第で結果が上下しやすいという実感を、数字として確認できるようにしました。
結果:60歳までに1,000万円をつくるために必要な毎月の積立額
iDeCo(会社員・企業年金なし、満額23,000円/月)をベースに、不足分を新NISAで積み立てると仮定した場合の結果です。
| 開始年齢 | 積立期間 | 毎月の合計積立額 | 年間換算 | NISA側の追加積立額 | 生涯の積立総額 |
|---|---|---|---|---|---|
| 30歳〜 | 30年 | 約12,400円 | 約14.9万円 | 0円(iDeCoのみで到達) | 約448万円 |
| 40歳〜 | 20年 | 約26,500円 | 約31.8万円 | 約3,500円/月 | 約637万円 |
| 50歳〜 | 10年 | 約73,600円 | 約88.3万円 | 約50,600円/月 | 約883万円 |
30歳から始める場合(30年)
月々約12,400円、iDeCoの満額拠出(23,000円/月)だけで目標を上回る計算になります。複利期間が長いため、NISA側は無理に埋める必要がなく、より安定志向の配分に振っても届く余地があります。
40歳から始める場合(20年)
月々約26,500円が必要ですが、iDeCo満額でほぼカバーでき、NISA側の追加負担は月3,500円程度と小さく済みます。
50歳から始める場合(10年)
月々約73,600円と、他の2パターンに比べて負担が一気に重くなります。iDeCoの上限だけでは足りず、NISA側で毎月5万円強の追加積立が必要になる計算です。積立期間が短い分、最終年の暴落の影響をそのまま受けやすいという点も踏まえておきたいところです。
グラフで見る資産の増え方
下のグラフは、各スタート年齢での資産評価額の推移イメージです。10年ごとに評価額が一時的に落ち込む(暴落)タイミングが入っているのがわかります。
まとめ
今回のシミュレーションでは、iDeCo(会社員区分)+新NISAでの分散投資を前提に、60歳までに1,000万円をつくるための毎月の積立額を試算しました。
- 30歳・40歳スタートなら、iDeCoの満額拠出だけでほぼ目標達成の水準に届く
- 50歳スタートは月7万円台と負担が重く、暴落のタイミング次第で結果が大きく振れる
- 「2,000万円」ではなく「1,000万円」を目安にすると、必要な積立額もほぼ半分になる
目標額の設定は家計状況や年金の見込み額によって変わるため、あくまで一つの目安として捉えていただければと思います。次回は、資産配分を変えたパターンや、実際の年金見込み額を反映したケースも検証してみたいと思います。
【付録】シミュレーションで使用した指標・前提条件の詳細
iDeCoの拠出上限について(区分別)
今回は「会社員・企業年金なし」の区分(上限23,000円/月)を採用しましたが、会社員でも加入している企業年金の種類によって上限が変わります。
| 会社員の区分 | iDeCo上限(月額) |
|---|---|
| 企業年金なし(今回採用) | 23,000円 |
| 企業型DCのみ加入 | 20,000円 |
| DB(確定給付企業年金)等も併用 | 12,000円 |
計算方法(10年サイクルモデル)の詳細
各資産の「暴落込みの長期平均CAGR」を配分比率で加重平均すると、ポートフォリオ全体の長期平均リターンは年率5.9%になります。同様に暴落年の下落率も加重平均すると-29.15%です。
ここから、「10年のうち9年は通常成長、1年は暴落」というサイクルを組み、9年間の通常成長率×1年の暴落率=10年間の複利成長率が、上記5.9%の年平均と一致するように通常年の利回りを逆算しました。結果、通常年は約10.7%、暴落年は約-29.15%という数字になっています。
毎月の積立額は、月次複利(各年の年率を月率に換算)で計算し、目標額に到達する最小の毎月積立額を二分探索で求めています。暴落は各10年区切りの最終年(10年目・20年目・30年目)に配置しているため、期間が短いスタートほど、最終盤の暴落の影響を強く受ける設計です。
注意事項
本シミュレーションは、過去の実績データを参考にした仮定に基づく試算であり、将来の運用成果を保証するものではありません。実際の市場動向、税制、iDeCo・NISA制度の変更等により結果は大きく異なる可能性があります。投資は自己判断・自己責任で行い、必要に応じて金融機関や専門家にご相談ください。
また、本シミュレーションを読む上で、特に以下の3点にご注意ください。
iDeCoの上限額は人によって異なります。本文では「会社員・企業年金なし」の区分(上限23,000円/月)を前提に計算していますが、企業型DCのみに加入している方は上限20,000円/月、DB(確定給付企業年金)等も併用している方は上限12,000円/月と、加入状況によって上限額が下がります。上限が下がるほどNISA側で補う金額が増えるため、ご自身の加入区分を確認したうえで数字を参考にしてください。
「1,000万円」という目標額はあくまで平均的なモデル世帯データに基づく目安です。総務省の家計調査は世帯全体の平均値であり、実際の不足額は物価上昇(インフレ)や個人の生活水準、住居費、医療・介護費の状況によって大きく変動します。特に長期の積立期間中にインフレが進行した場合、実質的に必要な金額は1,000万円を上回る可能性がある点にご留意ください。
「10年に1回、積立期間の最終年に暴落が来る」という設定は、あくまで説明のために単純化した一つの極端なケースです。実際の市場は、暴落が来る年もタイミングも一定ではなく、年ごとのリターンはランダムに変動します。特に50歳スタートのケースのように、最終年に暴落が直撃する設定は「最悪期に近いシナリオ」であり、実際にはこれより穏やかな結果になることも、逆により早い時期に暴落が来て多少緩和されることもあり得ます。より実態に近い分析をしたい場合は、無数のランダムな値動きパターンを繰り返し計算するモンテカルロ・シミュレーションのような手法が一般的に用いられます。今回の試算はあくまで「暴落を考慮するとどの程度の幅が生まれ得るか」を直感的に把握するための簡易モデルとして捉えてください。
最後までお読みいただきまして、ありがとうございました。
この記事が、あなたのこれからのキャリアや資産形成を考えるきっかけになれば幸いです!
【関連記事】こちらもご参考に!!
老後資金2000万円問題の本質と、インカム投資で不安をやわらげる方法
「老後に2000万円必要」と言われて久しいですが、実はこの数字は政府の公式見解ではなく、2019年に金融庁が示した一つの試算モデルが独り歩きしたものです。 とはいえ、65歳以降の生活で 年金だけでは毎月3万円〜5.5万円 […...
新NISA vs iDeCo vs 特定口座・一般口座 どれが一番お得?30年積み立てシミュレーションでやさしく比較
「資産形成を始めたいけれど、一般口座、新NISA、iDeCoのどれを使えばいいのか分からない…」とお悩みではありませんか? 結論から言うと、同じ投資信託(オルカンなど)を同じ金額だけ積み立てても、どの「制度(口座)」を選 […...
【2026年】100 円から始める分散投資|なぜ オルカン・SP500 に人気が集中するのか
投資と聞くと、「難しそう」「たくさんお金が必要」と思っている人も多いかもしれません。 でも、今は 100 円から始められる投資信託 があり、インデックス型投資信託 を使えば、コストも低く、設計もシンプルで、初心者でも無理 […...
FIREは1億円で本当にできるのか?目的別に「あなたのFIREタイプ」を整理してみた
「FIREって、結局いくらあれば実現できるの?」 FIREについて調べると、「1億円あればFIREできる」という話をよく見かけます。 しかし、実際には1億円で実現できるFIREと、2億円・3億円で実現するFIREでは、生 […...
投資の含み益は利確する?しない?「含み益は意味がない」の嘘と本当
投資のブログやSNSを見ていると、よくこんな言葉を目にしませんか?「含み益はただの数字」「利確(利益確定)しないと意味がない」 確かに、画面上でいくら増えていても、売らなければ手元の現金は増えません。しかし、本当に含み益 […...
資産の何%を現金で持つべき?「%ルール」が実は危険な理由
「資産の50%を現金で持つべき」——そんなアドバイスを聞いたことはありませんか? 日本の家計では、保有する金融資産のうち約54.3%が現金・預金です。個人が持つ理想の現金比率は、生活費の3〜6ヶ月分、または、自分の年齢% […...